Nos últimos dias o assunto dominou os telejornais e a imprensa de um modo geral. Tudo por causa de uma declaração da presidente do Banco do Brasil, Tarciana Medeiros.
Nós vamos apresentar o que disse a presidente do Banco do Brasil e em seguida as respostas de representantes do agro.
Antes, vamos fazer uma retrospectiva do assunto.
Veja o que a presidente do BB disse em matéria da Agência Brasil, a agência oficial do governo federal:
A presidenta do Banco do Brasil, Tarciana Medeiros, afirmou na quinta-feira (12) que parte dos médios e grandes produtores rurais inadimplentes se recusou a pagar dívidas, renegociar operações e apresentar novas garantias à instituição, mesmo após a oferta de programas de repactuação com condições facilitadas.
A declaração foi feita durante teleconferência sobre os resultados do terceiro trimestre de 2026. Segundo a executiva, o comportamento de parte dos devedores surpreendeu a administração do banco e tem contribuído para o agravamento da inadimplência na carteira de agronegócios.
“Não contávamos com a persistência e intencionalidade do risco moral”, afirmou Tarciana.
O vice-presidente de Agronegócios do BB, Gilson Bittencourt, também apontou que parte dos produtores pode estar adiando a renegociação das dívidas na expectativa de conseguir condições mais favoráveis em outro momento.
Segundo a direção do banco, os casos de inadimplência estão concentrados principalmente entre produtores de médio e grande porte do Centro-Oeste, que atuam nas culturas de soja, milho e na pecuária.
Risco moral
Tarciana Medeiros destacou que, mesmo diante de colheitas recordes em 2025 e 2026, parte dos produtores optou por não honrar os compromissos financeiros nem buscar alternativas para regularizar as operações.
“Mesmo com colheitas recordes, parte dos grandes e médios produtores optaram por não pagar, nem renegociar, e se recusaram a apresentar garantias”, declarou.
O chamado risco moral ocorre quando um devedor adia o cumprimento de suas obrigações por acreditar que poderá obter condições mais vantajosas de negociação ou algum tipo de benefício futuro.
A presidenta fez questão de diferenciar os clientes que procuraram o banco para renegociar suas dívidas daqueles que permanecem inadimplentes sem apresentar alternativas de regularização.
“Para quem não negocia e não paga, o instrumento é a cobrança”, afirmou.
Segundo Tarciana, cerca de 90% dos clientes do agronegócio continuam pagando suas operações em dia. A executiva ressaltou que a deterioração da carteira não representa o comportamento de todo o setor e que o banco pretende manter o relacionamento com os produtores que honram seus compromissos.
Segundo o Banco do Brasil,
A piora na carteira de agronegócios teve impacto direto no balanço do Banco do Brasil. No terceiro trimestre de 2026, a instituição registrou lucro líquido ajustado de R$ 1,27 bilhão, queda de 66,5% em relação ao mesmo período do ano passado.
Aprosoja Brasil.
Por meio de seu presidente, a entidade que representa os produtores de soja e milho declarou que “o produtor rural não é caloteiro e que a crise do endividamento exige soluções, e não acusações”.
Veja a nota oficial da Aprosoja Brasil:
Produtor rural não é caloteiro. A crise do endividamento exige soluções, não acusações.
A Aprosoja Brasil repudia as declarações da direção do Banco do Brasil que atribuem a médios e grandes produtores rurais a prática deliberada de inadimplência, transformando uma grave crise econômica em uma acusação generalizada de má-fé contra quem produz.
O histórico do crédito rural brasileiro desmente essa generalização. Estudo publicado na Revista da Procuradoria-Geral do Banco Central, com base em dados oficiais, identificou inadimplência média de apenas 1,89% entre 2015 e 2019. Trata-se de um histórico de elevada capacidade de pagamento, construído ao longo de anos de relacionamento com o sistema financeiro.
O que mudou não foi a disposição dos produtores de honrar seus compromissos, mas as condições econômicas para fazê-lo.
Sucessivas adversidades climáticas, quebras de safra, crises geopolíticas, aumento dos custos de produção, deterioração dos preços agrícolas e juros asfixiantes, agravados pelo desequilíbrio das contas públicas, comprometeram profundamente as margens e a capacidade de pagamento do setor.
A dimensão da crise aparece também na retração do financiamento rural. Nos primeiros quatro meses da safra 2026/2027, o crédito rural tradicional caiu 25,7%, de R$ 144,9 bilhões para R$ 107,6 bilhões. Nas safras anteriores, as concessões de custeio e investimento já apresentavam quedas expressivas, restringindo a capacidade dos agricultores de financiar a produção e recuperar sua atividade.
O produtor perdeu renda, viu suas dívidas encarecerem e passou a enfrentar dificuldades crescentes para obter crédito. Não é razoável transformar essa realidade em acusação de inadimplência deliberada.
A própria efetividade das políticas de renegociação precisa ser questionada. Diante de um potencial inicialmente estimado pelo governo em R$ 100 bilhões, apenas R$ 23,29 bilhões haviam sido contratados até 9 de novembro, aproximadamente 23% daquele montante.
Essa diferença não comprova falta de vontade de pagar. Exige uma avaliação séria das condições oferecidas e dos obstáculos que impediram milhares de produtores de acessar as renegociações.
Entre esses obstáculos estão exigências relatadas de entrada de até 15% do valor das operações, garantias adicionais e outras condições incompatíveis com a realidade financeira de quem procura renegociar justamente por não dispor de recursos.
Exigir dinheiro de quem busca renegociar porque não tem dinheiro é, na prática, inviabilizar a solução.
A Aprosoja Brasil alertou formalmente o Ministério da Fazenda, por meio de ofício, para a necessidade de ampliar a atenção aos médios e grandes produtores, propondo a elevação dos limites de renegociação, a inclusão de operações de investimento e de CPRs e condições mais adequadas à realidade do setor.
A entidade defendeu soluções abrangentes justamente para evitar que a deterioração financeira dos produtores se transformasse em perdas ainda maiores para o sistema bancário e para a economia brasileira.
O Banco do Brasil, entretanto, resistiu a propostas mais amplas de reestruturação, ao mesmo tempo em que manteve exigências que dificultaram o acesso às renegociações. O texto da MP 1.376 aprovado pelo Congresso incorporou avanços semelhantes aos defendidos pelo setor, demonstrando que havia espaço para construir alternativas mais adequadas.
Quanto à expressiva queda nos lucros do Banco do Brasil, é inegável o impacto da inadimplência sobre o custo do crédito. Mas o próprio balanço revela também retração da carteira rural e deterioração da margem financeira, fatores que exigem uma análise abrangente da rentabilidade e das decisões de gestão da instituição.
Não se pode ignorar que o relacionamento do banco com o agronegócio envolve, além das receitas de crédito, uma extensa oferta de produtos e serviços financeiros, frequentemente associada a exigências de reciprocidade comercial historicamente questionadas pelas entidades representativas dos produtores.
O agricultor não pode ser considerado parceiro estratégico quando gera receitas para o banco e transformado em culpado isolado quando enfrenta dificuldades financeiras.
As medidas de renegociação implementadas até agora, embora representem avanços, ainda não oferecem solução estrutural para parcela significativa do endividamento rural. Sem condições compatíveis com a capacidade real de pagamento, apenas se transfere a crise para os próximos anos.
A Aprosoja Brasil não defende o inadimplemento deliberado. Defende que produtores atingidos por circunstâncias excepcionais tenham condições de recuperar sua atividade, preservar empregos e honrar seus compromissos.
O Banco do Brasil, pela sua história e relevância para a agropecuária nacional, deveria liderar esse processo de recuperação, e não alimentar generalizações que desconsideram a realidade econômica do campo.
O produtor rural brasileiro tem histórico de bom pagador. Quer pagar suas dívidas, mas, para isso, precisa continuar produzindo.
O campo não pede privilégios. Exige respeito, racionalidade econômica e condições justas para cumprir seus compromissos.
Brasília, 12 de novembro de 2026.
APROSOJA BRASIL
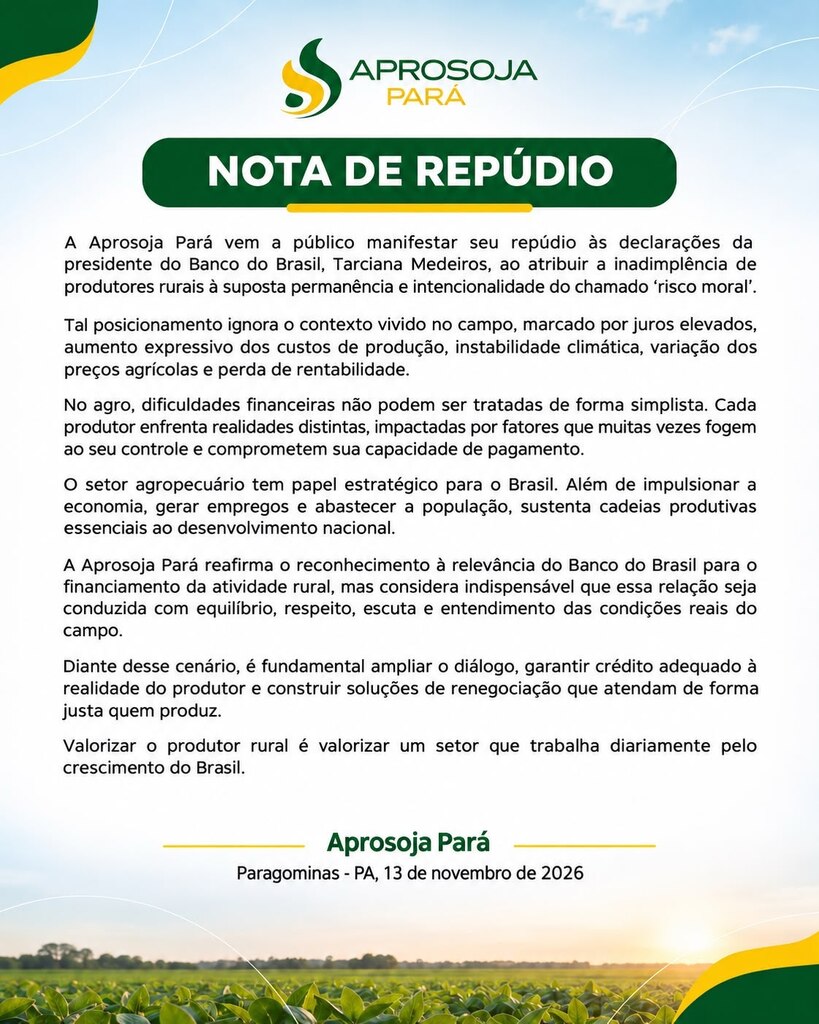
Agora veja a nota oficial da Aprosoja Pará, sobre o assunto envolvendo o Banco do Brasil e o agronegócio:
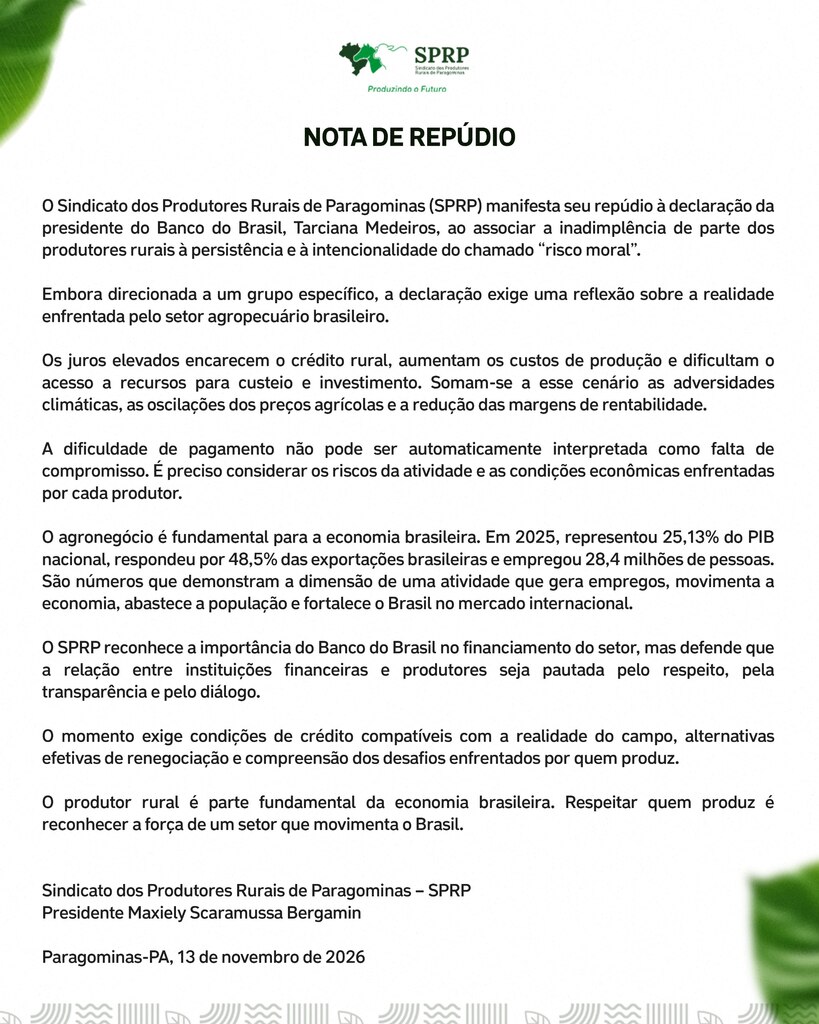
A diretoria do Sindicato Rural de Paragominas, no Pará, também divulgou nota de repúdio. Confira:
Esta matéria será divulgada com depoimentos de representantes do agronegócio no próximo fim de semana no programa Conexão Rural Brasil.
Lima Rodrigues